Ұлттық Банк: кәсіпорындар сұранысы төмендеп, рентабельділік 25%-ға өсті
2026 жылғы III тоқсандағы 3 552 кәсіпорын мониторингі: сұраныс индексі 48,7, баға өсуінің баяулауы және сатудың 25% рентабельділігі.

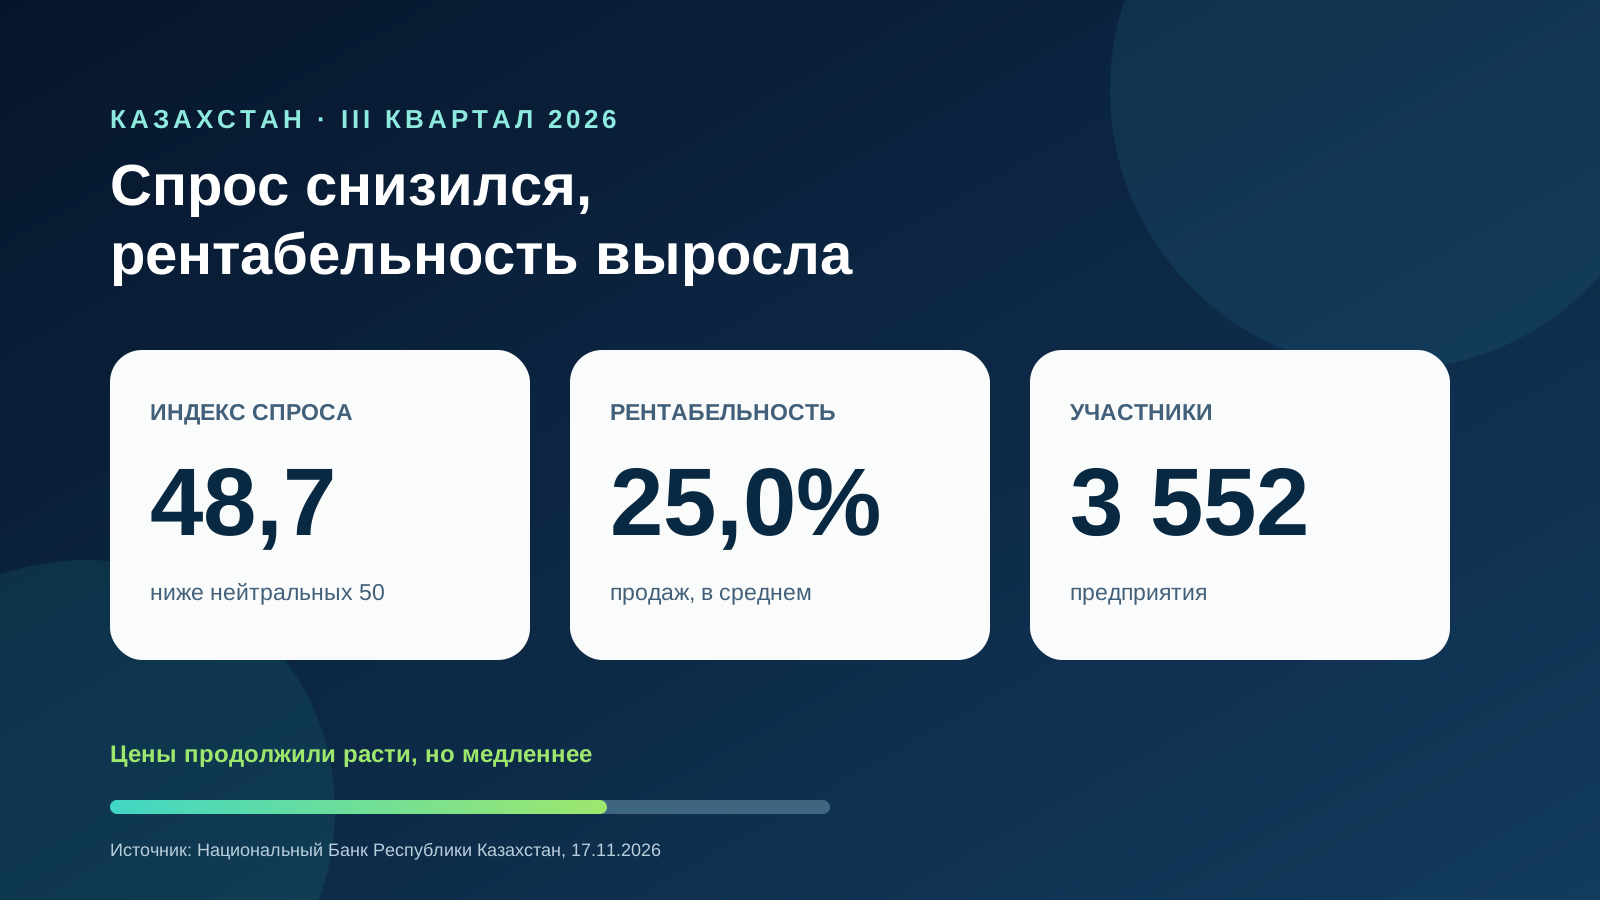
Қазақстан Ұлттық Банкі 17 қарашада 2026 жылғы III тоқсанда жүргізілген кәсіпорындар мониторингінің нәтижесін жариялады. Сауалнамаға 3 552 кәсіпорын қатысты. Олар дайын өнімге сұраныстың төмендегенін, баға өсімінің баяулағанын және кредиттеу шарттарының аздап жақсарғанын хабарлады. Орташа сату рентабельділігі бұл кезеңде өскен.
Бұл — барлық кәсіпорынның бухгалтерлік есебі немесе жеке салаға арналған болжам емес, компаниялардың іскерлік бағалау сауалнамасы. Көрсеткіштер қатысушылар жауабындағы өзгеріс бағытын сипаттайды; оларды халық табысы, инфляция немесе бір бизнестің пайдасы деп тікелей түсіндіруге болмайды.
Негізгі көрсеткіштер
| Көрсеткіш | 2026 жылғы III тоқсан | Түсіндірме |
|---|---|---|
| Сұраныстың диффузиялық индексі | 48,7 | 50-ден төмен мән қатысушылар бағасында сұраныстың төмендеуіне сай келеді |
| Дайын өнім бағасының индексі | 56,9 | баға өсуі жалғасты, бірақ қарқыны баяулады |
| Шикізат пен материал бағасының индексі | 68,6 | сатып алу бағасының қысымы жоғары болып қалды |
| Орташа сату рентабельділігі | 25,0% | алдыңғы кезеңдегі 24,6%-дан жоғары |
| Орташа тарихи рентабельділік | 22,4% | Ұлттық Банк келтірген бағдар |
Рентабельділік пайыз, салық және амортизация шығындары шегерілгенге дейін есептелген. Сондықтан оны таза пайдамен немесе депозит кірістілігімен салыстыруға болмайды.
Сұраныс әлсіреді
Сұраныстың диффузиялық индексі 48,7 болды. Шолу логикасында бұл сұраныстың төмендегенін айтқан жауаптар өскенін айтқан жауаптардан басым болғанын білдіреді. Индекс сатудың қанша теңгеге азайғанын көрсетпейді және барлық сала бірдей өзгерді деген сөз емес.
Компания жалпы ахуалды өз дерегімен салыстыруы керек: төленген сату саны, орташа чек, қайталама сатып алу және қайтарым. Өтінім көп болып, төленген тапсырыс азайса, мәселе тек нарықта емес, ассортиментте, бағада, қорда, жауап жылдамдығында немесе ұсыныс сапасында болуы мүмкін.
Халық үшін бұл индекс сатып алу қабілетінің өлшемі емес. Жарияланымда үй шаруашылығының табысы, шығын құрылымы немесе тұтынушылық сенім туралы мәлімет жоқ. Отбасы бюджеті жөніндегі қорытындыға өзге ресми көрсеткіштер қажет.
Баға баяуырақ өсті, бірақ қысым сақталды
Дайын өнім бағасының өзгеру индексі 56,9, ал шикізат пен материал индексі 68,6 болды. Екі мән де 50-ден жоғары: баға өсті деген жауаптар төмендеді дегеннен жиі кездескен. Сонымен қатар Ұлттық Банк өсу қарқыны баяулағанын атап өтеді.
Бағаға ықпал еткен факторлар ретінде кәсіпорындар шикізат пен материал құнын — 76,5%, сұранысты — 75,0%, салықтар мен алымдарды — 66,6%, еңбекақыны — 64,6% атады. Одан кейін отын мен бәсекелестер ықпалы — 55,3%-дан, валюта бағамы — 54,1% және еңбек өнімділігі — 50,4% тұр.
Бұл үлестер факторлардың жауапта қаншалықты жиі аталғанын көрсетеді, соңғы бағадағы үлесін емес. Мысалы, 76,5%-ды өзіндік құндағы шикізат үлесі деп түсіндіруге болмайды. 56,9 та тұтынушылық баға 56,9%-ға өсті дегенді білдірмейді: бұл инфляция қарқыны емес, өзгеріс бағытының индексі.
Сұраныс әлсірегенде рентабельділік өсті
Пайыз, салық және амортизацияға дейінгі орташа сату рентабельділігі 24,6%-дан 25,0%-ға көтеріліп, 22,4% тарихи орташа деңгейден жоғары болды. Бұл сұраныстың төмендеуімен міндетті түрде қайшы емес: орташа мәнге сауалнамадағы салалар құрамы, баға, шығын құрылымы және ірі топтардың нәтижесі әсер етуі мүмкін.
Жарияланым барлық кәсіпорындағы рентабельділік бөлінісін ашпайды. Орташа көрсеткіш қанша компания шығынға ұшырағанын немесе салалар айырмасын көрсетпейді. Басқару шешімі үшін компанияның өз пайда мен шығын есебі, ақша қозғалысы және өнімдік талдауы қажет.
Кредиттеу бағасы сәл жақсарды
Ұлттық Банк кредиттеудің бағалық және бағалық емес шарттары жөніндегі бағалар аздап жақсарғанын хабарлады. Бұл — сауалнамаға қатысушылардың пікірі, қолжетімді қарызға берілген уәде емес. Нақты мөлшерлеме, кепіл, мерзім және банк шешімі қарыз алушы мен өнімге байланысты.
Компания айналым қаражатына қысқа мерзімді қажеттілік пен ұзақ мерзімді инвестицияны бөлек қарауы керек. Шарттар қолайлырақ бағаланса да, қарыз жүктемесі әлсіз сұраныс пен өсетін шығын сценарийінде тексерілгені жөн.
Компания нені тексере алады
- Бірдей кезеңдердегі сату көлемін, тапсырыс санын және орташа чекті салыстыру.
- Түсім өсімін баға өзгерісі мен нақты көлемге бөлу.
- Қай сатып алу позициясы мен шығын шынымен өскенін анықтау.
- Нарықтағы орташа мән емес, әр өнімнің маржасын қайта есептеу.
- Сұраныс әлсірегендегі өтімділік қорын бағалау.
- Маркетинг есебінде лид пен өтінімді төленген түсімнен ажырату.
Шолу жоспарлауға өзекті фон береді, бірақ компания дерегін алмастырмайды. Баға, жұмысқа алу, қор және қаржыландыру шешімі сала, өңір және нақты бизнес экономикасын ескеруі тиіс.
Дереккөздер
- Қазақстан Республикасының Ұлттық Банкі — 2026 жылғы III тоқсандағы салалық конъюнктуралық шолу, 2026 жылғы 17 қарашада жарияланған; толық шолу сол бетке тіркелген.
 Пікір қалдыру